مشتریان بیحجاب خطرناکتر از تسهیلات رانتی چند هزار میلیاردی
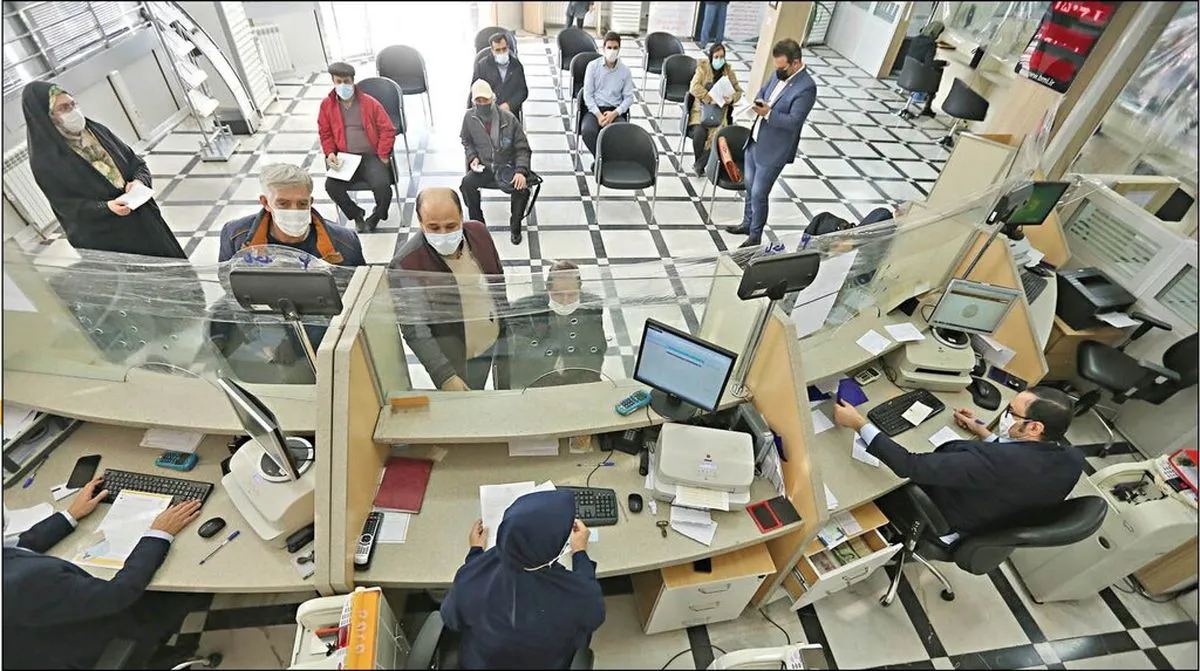
دادستان عمومی و انقلاب شهرستان لنگرود از تشکیل پرونده برای دو رئیس شعبه بانک برای ارائه خدمات به خانمهای بیحجاب خبر داده است. این مقام قضایی گفته که این دو بانک نسبت به کشف علنی حجاب در بانک بی اعتنا بودند.
در هفته های اخیر اخبار دیگری هم از برخورد با کارمندان و مدیران بانکها بابت بیحجابی در شعب بانکی کشور به گوش رسیده. نمونهاش بازداشت هفته قبل یک کارمند و مدیر بانک در دماوند است. مرتضی طهماسبی دادستان دماوند درباره این اقدام گفته بود که دلیل چنین کاری ارائه خدمات بانکی به فرد بیحجاب بوده.
بدین ترتیب به نظر میرسد که شاهد موجی از فراگیر شدن برخورد با کارمندان و مدیران بانکها به دلیل کشف حجاب مشتریان باشیم. یعنی تقریبا همان اتفاقی که در خصوص پلمب کافهها و کسب و کارهای دیگر رخ داده است.
اما این برخورد با مدیران بانکی در چه شرایطی انجام میشود؟ به عبارتی آیا اولویت نظام قضایی کشور در برابر سیستم بانکی باید حجاب مشتری باشد یا مسایل دیگر؟
روایتی از زیان انباشته بانکها
یکی از مسایل و در واقع مصایب بزرگ نظام بانکی و اقتصادی کشور بحث زیان انباشته رو به افزایش بانکهاست. از مجموع ۲۹ بانک فعال در بازار پول کشور، ۱۳ بانک خصوصی و دولتی بیش از ۳۶۶ هزار میلیارد تومان زیان انباشته را به ثبت رساندهاند. این رقم مربوط به صورت ها مالی ثبت شده بانک ها در کدال در بازه زمانی ابتدای زمستان سال گذشته است. آنطور که برخی تخمینها نشان میدهند این رقم در پایان سال گذشته از مرز ۳۷۰ هزار میلیارد تومان نیز عبور کرده است.
برای روشن شدن اهمیت حجم این زیان انباشته باید اشاره کنیم که این رقم معادل بیش از نیمی از کل درآمد نفتی پیش بینی شده در قانون بودجه ۱۴۰۲ کشور است. یعنی اگر تمام درآمد نفتی کشور برای سال جاری بر اساس نرخ ارز تعیین شده در قانون بودجه، محقق شود، بیش از نیمی از آن معادل زیان انباشته بانکها است.
در یک محاسبه دیگر باید اشاره کرد که این حجم از زیان انباشته معادل 4 برابر کل رقم اسکناس هایی است که در دست مردم قرار دارد.
شاید برای برخی سوال باشد که ارتباط این زیان انباشته با موضوع برخورد قضایی با مدیران و کارمندان بانکها به دلیل ارائه خدمات به مشتریان بیحجاب چیست؟ جواب این سوال به ریشه این زیان انباشته و تخلفات و رانتهایی که موجب بروز این پدیده میشوند، بر میگردد.
اول این را بگوئیم که این زیان انباشته یکی از دلایل مهم رشد پایه پولی و افزایش تورم در کشور است. در واقع بخش عمده هزینه این زیان انباشته را عامه مردم کشور از محل افزایش قیمت کالاها میپردازند. در حقیقت باری که بانکها با این زیان انباشته ایجاد کردهاند در نهایت باید روی دوش مردم و خصوصا اقشار کم درآمد جامعه حمل شود. چرا که این زیان انباشته از طریق استقراض از بانک مرکزی جبران میشود. بانک مرکزی هم برای این استقراض باید پول چاپ کند و این چاپ پول یعنی رشد پایه پولی و افزایش تورم. پس زیان انباشته بانکها چیزی است تبعاتی ملی و عمومی برای کل اقتصاد کشور دارد و تمام مردم هزینه و ضرر آن را میپردازند.
بار تسهیلات نورچشمیها روی شانه مردم
حالا برویم سراغ اینکه این زیان انباشته از کجا ناشی میشود؟ بخش عمده این زیان انباشته ریشه در مطالبات معوق بانکها دارد. یعنی همان تسهیلات و وامهایی که بانکها داده اما در بازپسگیری اقساط آن موفق نبودهاند.
منابع بانکها از محل تسهیلات پرداختی و سود برآمده از تسهیلاتی که از گیرندگان وامها دریافت میشود تامین میشود. اما هزینههای بانکها دو گونه است، یکی هزینههای جاری که شامل هزینههای پرسنل، حقوق، هزینههای ساختمان، بخش اداری و... است و دیگر بخش هزینهها، سودی است که بانکها به سپردهها پرداخت میکنند.
وقتی بانک با زیان انباشته مواجه است یعنی اینکه نتوانسته مطالبات خود از گیرندگان تسهیلات را نقد کرده و منابع خویش را محقق کند. یعنی بازگشت سرمایه و سود بانک از محل اعطاء وام و تسهیلات با مشکل مواجه است.
بر اساس صورتهای مالی منتشر شده نیز بخش اعظم این مشکل به بازپرداخت وام های کلان و بزرگ به مشتریان عمده دولتی و یا غیردولتی بر میگردد.
کافی است سری به صورتهای مالی بانک ها که از سوی بانک مرکزی منتشر میشود بیاندازیم تا ببینیم که چه موارد عجیبی از اعطاء تسهیلات کلان در این صورتها یافت میشوند. یک نمونهاش اعطاء وامهای چند هزار میلیاردی با بازپرداخت ۴۰ ساله است.
به طور مثال، در فهرست بدهکاران بانک کشاورزی سال ۱۴۰۰ نام شرکت مادرتخصصی بازرگانی دولتی در حالی به چشم میخورد که ظاهرا تسهیلات ۱.۲ هزار میلیارد تومانی را در قراردادی ۵۳۲ ماهه دریافت کرده یا سازمان مرکزی تعاون روستایی ایران که چندین فقره تسهیلات با مدت قرارداد ۲۶۶ماهه دریافت کرده است! همچنین طبق فهرست، برخی از افراد حقیقی و حقوقی در چندین بانک خصوصی و دولتی موفق به دریافت تسهیلات بسیار کلان با نرخ سود تکرقمی تا حتی دو یا سه درصد شدهاند.
در شرایطی که طبق قانون عملیات بانکی بدون ربا، تسهیلات بالای ۶۰ ماه صرفا مخصوص طرحها و پروژههاست، در سالهای اخیر بارها شاهد بودیم که خارج از محدوده این قانون وامهای کلان و بزرگی به برخی مشتریان خاص اعطاء شده.
حالا سوال اصلی بحث اینجاست؛ در نظام قضایی کشور بعد از شفاف شدن این موارد چند مدیر بانکی و یا دریافت کنندگان این تسهیلات احضار شدند یا برای آنها پرونده قضایی تشکیل شد؟ باید توجه داشت که این قبیل تسهیلات از مسیر توافق بانک با دریافتکنندگان وام، پرداخت میشود. یعنی مدیران و کارشناسان بانکی در تعیین وثیه و صلاحیت دریافتکننده وام، مسئولیت اصلی و تعیین کننده را دارند.
آیا بار تورمی ناشی از این زیان انباشته که خود معلول عدم بازپرداخت تسهیلات کلان است، بر دوش جامعه خطر و ایرادی ندارد که به اندازه ارائه خدمات بانکی به مشتری بدحجاب یا بی حجاب مورد توجه قرار بگیرد؟
مساله اینجاست که اولویت سیستم قضایی و انتظامی کشور برای نظام بانکی چیست؟ پیامد اینکه یک مشتری بیحجاب برای سیستم بانکی خطرناکتر از فرآیند رانتی اعطاء وامها و تسهیلات کلان شود، برای کشور چه خواهد بود؟ حداقل مشابه این وضعیت در موضوع موسسات مالی غیرمجاز و بار ۱۰ میلیارد دلاری که آنها بر دوش اقتصاد کشور گذاشتند و تبعات امنیتی بزرگی هم برای مملکت داشتُ تجربه شده.
حتی اگر بخواهیم نگاهی دینی به نظام بانکی داشته باشیم سوال این است که شبهات جدی درباره وجود ربا در این نظام بانکی اهمیت بیشتری دارد یا مساله حجاب مشتریان؟
در گفتوگو با کورش احمدی، دیپلمات پیشین در سازمان ملل
ناترازی بنزین حل شد
امیرعلی ابوالفتح در گفتوگو با فراز
- تازهها
- پربازدیدها
در گفتوگو با کورش احمدی، دیپلمات پیشین در سازمان ملل
یک نماینده مجلس به فراز گفت:
گفتوگوی فراز با سخنگوی صنعت آب کشور

گزارش تصویری اختصاصی فراز از مراسم بدرقه رهبر جانفدا


علی باقری دبیر کل حزب اطلاحطلب «عهد» در گفتگو با فراز: