اسکیمینگ؛ مالباختگی در کسری از ثانیه
«اسکیمینگ»؛ برداشت غیرمجاز از حسابهای شخصی افراد، روش جدیدی است که کلاهبرداران پس از «فیشینگ» با سرقت اطلاعات بانکی مشتریان، حسابهای مردم را خالی میکنند. زنجیرهای از اعمال مجرمانه که به اعتقاد یک کارشناس حوزه بانکی «ریشه آن در مسوول نبودن نظام بانکی ایران در بروز تخلفهایی از این دست است». این تحلیلگر به «فراز» میگوید: «قانون اجازه داده در صورت وقوع هرگونه سوءاستفادهای بار آن متوجه صاحبحساب باشد درحالی که در دنیا هر کلاهبرداری در نظام بانکی رخ دهد بانک مسوول آن است به همین دلیل دستاندرکاران آن، مدام به فکر ارتقای امنیت سیستم خود هستند».
پس از کاهش خطر فیشینگ حسابهای بانکی با استفاده از رمزهای دوم پویا، این بار کلاهبرداران به سراغ سایر روشهای مجرمانه رفتهاند، به طوری که زنگ خطر سرقت اطلاعات کارتهای بانکی توسط «اسکیمرها» به صدا درآمده است. در وضعیتی که بازار سارقان اینترنتی از طریق فیشینگ کساد شده آنها در حال روی آوردن به سایر روشهای خلاقانه مانند «اسکیمینگ» هستند.
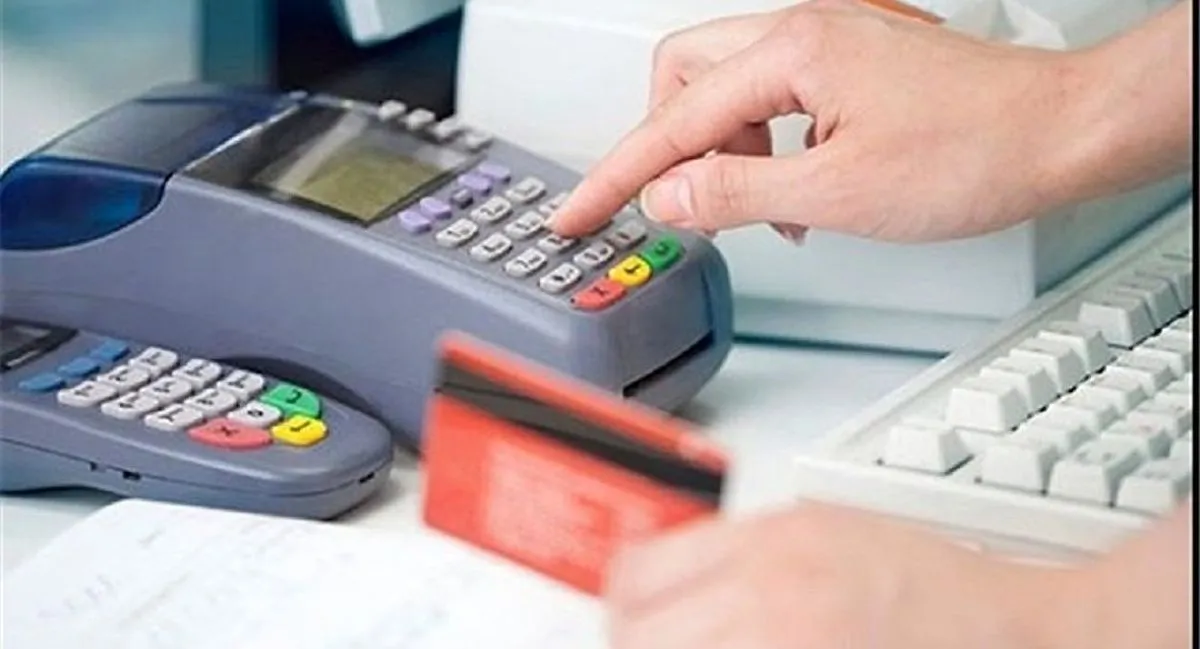
در سرقت با اسکیمر، دستگاه مخصوصی روی کارتخوان نصب میشود، سپس فروشنده که کارتخوان را پشت پیشخوان قرار داده، کارت مشتری را روی آن میکشد، رمز نیز توسط فروشنده وارد میشود و به همین سادگی تمام اطلاعات فرد در اختیار سارق قرار میگیرد. کلاهبرداران بعد از دریافت اطلاعات کارت فرد با خواندن اطلاعات نوار مغناطیسی که در پشت کارت بانکی قرار دارد، نسبت به تهیه کپی از کارت اقدام کرده و از آن در تراکنشهای بعدی استفاده میکنند.
از طرفی، برخی از سارقان نیز توسط دوربین کوچکی که بالای دستگاه خودپرداز نصب کردهاند، رمز مشتری را سرقت کرده و سپس اقدام به کپی کردن کارت وی با دستگاه اسکیمر میکنند.
یک کارشناس حوزه بانکی درباره این رویه مجرمانه میگوید: «سیستم امنیتی کارتهای بانکی کشورهای پیشرفته بسیار امنیتی است. این کشورها به موازات توسعه و هوشمندسازی کارتهای بانکی، سیستمهای امنیتی خود را نیز ارتقا میدهند و بهروزرسانی میکنند. این درحالی است که در ایران کاری برای امنیت این کارتها و شبکه بانکی انجام نمیشود.»
سیستمهای باز؛ ریشه جرایم بانکی
او با بیان اینکه «سوءاستفادههای بانکی نیز بهنوعی راه در درون خود سیستم دارد» توضیح میدهد: «این یعنی از خود سیستم اطلاعات نشت پیدا میکند. در واقع، در مکانهایی مثل بانک، غیربانک یا شرکتهایی که با بانکها همکاری میکنند با خدمات الکترونیک بانکی به صورت «اپناند» سروکار دارند تا شرکتهای تکنولوژی یا دانشبنیان بتوانند این خدمات بانکی و کارتی را ارایه دهند. وقتی سیستمهای بانکی باز هستند هر کسی میتواند به این کارتها یا شبکه بانکی موردی را اضافه کند. همه اینها موجب میشود میزان سوءاستفاده و کلاهبرداری در نظام بانکی زیاد شود».
این سخنان کارشناس نظام بانکی درحالی است که «اسکیمینگ» جرم جدیدی است که سارقان حالا که با درهای بسته برای «فیشینگ» مواجه شدهاند، به آن روی آوردهاند. پرسشی که مطرح میشود این است که این تخلف چگونه از سوی این سارقان انجام میشود؟ پاسخ این تحلیلگر این است که «اسکیمینگ مانند دستگاههای ATM یا POSهای جانبی هستند که خدمات بانکی ارایه میدهند تا افراد شخص ثالث بتوانند با نصب این دستگاهها بتوانند به اطلاعات کارتهای بانکی دسترسی داشته باشند. شما با استفاده از پز یا ایتیام یا روی پینپد یک کارت را برای خرید میکشید و صاحب مشاغل اطلاعات شما را از طریق این دستگاهها خواهند داشت بنابراین ممکن است از همین راه سوءاستفاده شود».
کاری که در هیچ جای دنیا مرسوم نیست
به گفته او «بهعنوان مثال اگر از هر 100نفری که رمز کارت خود را به مکانهای بیزینسی ارایه میدهند ممکن است اطلاعات دو نفر در دست کسی بیفتد که با استفاده از آن و دارا بودن رمز کارت میتواند بهراحتی کلاهبرداری و حساب افراد را خالی کند درحالی که اعلام نشدن رمز کارت از سوی افراد در مکانهای خرید در هیچ جای دنیا مرسوم نیست و نباید انجام شود چراکه حفاظت از این رمز یک راه برقراری امنیت است. این درحالی است که یک اعتماد قلابی بین مردم ایران شکل گرفته و رمز از سوی صاحبحساب با صدای بلند در هرجایی برای خرید بیان میشود».
این کارشناس نظام بانکی در توضیح بیشتر میگوید: «در درون سیستم بانکی استفاده از رمز دوم به این وسعت در ایران انجام میشود درحالی که در دنیا اصلا مرسوم نیست چراکه به شدت پرهزینه است و حجم لود کاری که روی سیستم آیتی وارد میکند بسیار بالاست و سیستم را حتی در برخی ساعات دچار اختلال میکند که همین باعث ایجاد دردسر در امنیت شبکه بانکی خواهد شد».
به گفته او «در ایران خدماتدهی بانکی درحالی گسترش مییابد که ساختارهای زیربنایی در نظر گرفته نمیشود نمونه آن ارایه رمز دوم است که سیستم را دچار اختلال میکند».
جای خالی نظام رتبهبندی در ایران
آنطور که کارشناسان این حوزه میگویند در دنیا هر بیزینس و شخصی که میخواهد از دستگاه POS استفاده کند باید طبق رتبهبندی سیستم بانکی شایسته استفاده از آن باشد این درحالی است که در بازار ایران این کارتخوانها موجود است و هر فردی که بخواهد با خریداری میتواند از آن استفاده کند. در کشورهای دیگر این دستگاهها در اختیار بانکها و شبکه بانکی است و تا زمانی که اعتماد به بیزنس و صاحب شغل محرز نشده باشد در اختیار او قرار نمیگیرد تا در صورت بروز مشکل قابل پیگیری و نظارت باشد.
این کارشناس حوزه بانکی نیز میگوید: «این رویه درحالی در ایران رایج است که بانکهای ایران مسوول نیستند و اگر از حساب مردم سوءاستفاده شود فرد باید سراغ مقام قضایی، اداره پلیس و دادگاه برود. در اینجا بانکها وضعیت امنی دارند و پاسخگو نیستند بنابراین به فکر امنیت شبکه نیز نیستند. اگر قانون به گونهای بود که با رخداد یک جرم در حوزه بانکی هیچ ضرری متوجه صاحب حساب نبود و پیگیری و نظارت بر این اتفاقها برعهده بانک بود حالا شاهد این حجم از آشفتگی در نظام بانکی کشور نبودیم».
چیپس؛ راهکار این آشفتهبازار
با همه اینها در چنین وضعی چه باید کرد؟ راهکار خلاصی از این آشفتهبازار نظام بانکی ایران چیست؟ پاسخ این تحلگر به این پرسشها این است که «ایجاد زیرساختهای لازم برای ارایه کارتهای هوشمند بانکی در تمام دنیا مرسوم است؛ این کارتها بهجای نوار مغناطیسی، چیپس یا مدار الکترونیک دارد. در ابتدا احراز هویت در بانک انجام میشود و بعد اجازه عملیات از سوی سیستم بانکی صادر میشود. در سیستم کارتهای هوشمند اسم دارنده حساب و شماره کارت فقط ماخذ احراز هویت نیست بلکه اطلاعات زیادی از صاحبحساب در آن وجود دارد تا احراز هویت و مراحل کنترل امنیتیتر انجام شود در این حالت قابلیت دسترسی برای کلاهبردار و جعل شدن از بین میرود و هر کسی نمیتواند آن را تولید یا نصب کند چراکه تکنولوژی پیشرفته دارد».
با همه اینها، با توجه به تحریم ایران در انتقال فناوریهای مربوط به کارتهای هوشمند بانکی، در این بخش محدودیتهایی وجود دارد. هرچند که بهنظر میرسد بانک مرکزی تصمیمهایی در این زمینه گرفته تا این مشکلات را با ایجاد زیرساختهای لازم در شبکه بانکی به حداقل ممکن برساند.
با این توضیح باید منتظر ماند و دید چند نفر دیگر قربانی خلای قانونی، مسوولیتناپذیری نظام بانکی ایران و تعلل مسوولان این حوزه میشوند و در کسری از ثانیه به جمع مالباختگان قبلی اضافه خواهند شد.
گفتوگوی فراز با مهدی نصرتی، اقتصاددان
- تازهها
- پربازدیدها
گفتوگوی فراز با مهدی نصرتی، اقتصاددان
حاکمیت ایران: یمنیها مستقل هستند، صداوسیما: ما به یمن گفتیم باب المندب را ببندند!
گفتوگوی فراز با سخنگوی صنعت آب کشور

گزارش تصویری اختصاصی فراز از مراسم بدرقه رهبر جانفدا


علی باقری دبیر کل حزب اطلاحطلب «عهد» در گفتگو با فراز: