 هشدار درباره تداوم فشار تورمی از سوی یک عضو کانون صرافان
عملکرد بازارها در نیمه نخست ۱۴۰۵؛ بورس با اختلاف دلار و طلا را پشت سر گذاشت!
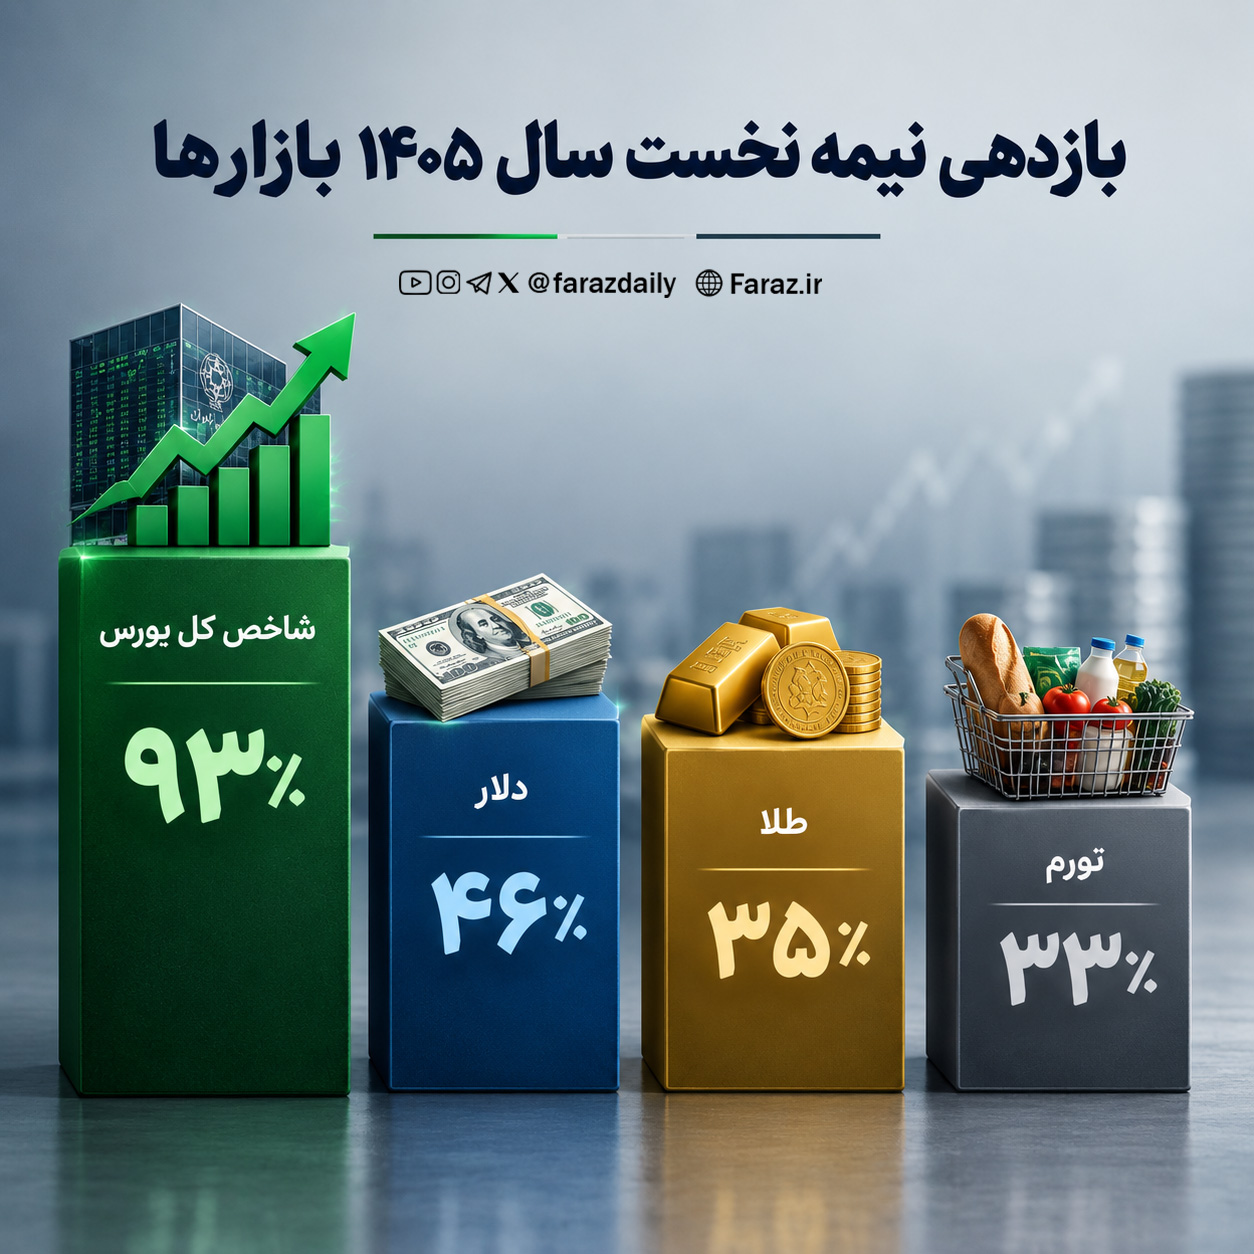
نیمه نخست ۱۴۰۵ برای بازارهای دارایی، نیمهای معمولی نبود. جنگ، توقف طولانی معاملات بورس، جهش نرخ ارز و افزایش نااطمینانی، مسیر سرمایهها را تغییر داد. با این حال در پایان تابستان، سهام با فاصلهای قابلتوجه بالاتر از دلار و طلا ایستاد. شاخص کل بورس حدود ۹۳ درصد رشد کرد، در حالی که دلار حدود ۴۶ درصد و طلا حدود ۳۵ درصد بالا رفت.
نیمه نخست سال ۱۴۰۵ را باید یکی از متفاوتترین دورههای بازارهای دارایی ایران در سالهای اخیر دانست. جنگ، محاصره و نااطمینانیهای ناشی از آن، بازارها را در ابتدای سال با شوک بزرگی مواجه کرد و بورس نیز برای هفتهها از معامله خارج شد؛ اما پس از بازگشایی، مسیر بازارها بهتدریج از یکدیگر فاصله گرفت.
حالا با پایان شهریور، مقایسه عملکرد بازارها نشان میدهد بورس تهران با رشد حدود ۹۳ درصدی شاخص کل، در صدر قرار گرفته است. شاخص هموزن نیز حتی بهتر عمل کرده و حدود ۱۰۱ درصد رشد داشته است. این رشد در شرایطی رقم خورده که بخش قابل توجهی از نیمه نخست سال، بورس عملاً امکان معامله نداشت. بورس با توقف حدود ۸۰ روزه معاملات و سپس رشد شتابان بازار پس از بازگشایی مواجه شد.
در مقابل، دلار حدود ۴۶ درصد و طلای داخلی حدود ۳۵ تا ۳۷ درصد رشد کردهاند. دادههای بازار نیز رشد ۴۶.۱۸ درصدی دلار در ششماهه منتهی به پایان شهریور و رشد حدود ۳۷ درصدی طلای ۱۸ عیار را نشان میدهد.
هرچند این بازدهی بازارها در نیمه نخست سال است، اما وقتی تورم را وارد محاسبه کنیم، تصویر بازارها کاملاً تغییر میکند.
بازدهی واقعی داراییها با تعدیل تورمی
بازده اسمی بهتنهایی نمیتواند نشان دهد سرمایهگذار واقعاً ثروتمندتر شده یا صرفاً از افزایش عمومی قیمتها عقب نمانده است. در اقتصادی که تورم بالاست، ملاک مهمتر بازده حقیقی است؛ یعنی میزان رشد دارایی پس از کنار گذاشتن اثر افزایش قیمتها.
با فرض تورم حدود ۳۳ درصدی مورد استفاده در دادههای این گزارش، رشد ۹۳ درصدی شاخص بورس به بازده حقیقی حدود ۴۵ درصدی میرسد. برای دلار، بازده حقیقی حدود ۱۰ تا ۱۱ درصد خواهد بود و طلا نیز با رشد حدود ۳۵ درصدی، عملاً تنها حدود ۱ تا ۲ درصد بازده حقیقی ایجاد کرده است.
به این ترتیب، تفاوت میان بازارها بسیار بزرگتر از چیزی است که اعداد اسمی نشان میدهند. بورس نهتنها از تورم جلو زده، بلکه فاصله محسوسی نیز با دلار و طلا ایجاد کرده است. دلار همچنان توانسته قدرت خرید سرمایهگذار را تا حدی افزایش دهد، اما طلا در این بازه بیشتر نقش حفظ ارزش پول را ایفا کرده تا خلق بازده واقعی.
چرا بورس جهش کرد؟
رشد بورس را نمیتوان فقط به یک عامل نسبت داد. پس از بازگشایی بازار، بخشی از نقدینگی که در دوره توقف معاملات امکان ورود و خروج نداشت، دوباره به سمت سهام برگشت. همزمان، تورم و رشد نرخ ارز نیز ارزش اسمی داراییها و درآمد بسیاری از شرکتهای بورسی را بالا برد.
این مسئله بهخصوص برای شرکتهای صادراتمحور و صنایع کالایی اهمیت دارد. افزایش نرخ ارز میتواند درآمد ریالی شرکتهای صادراتی را افزایش دهد و تورم نیز در بسیاری از شرکتها به افزایش نرخ فروش منجر میشود؛ بنابراین بخشی از رشد بورس را میتوان به بازتنظیم ارزش اسمی شرکتها با شرایط جدید اقتصاد مرتبط دانست.
اما همه رشد بورس نیز از این جنس نیست. شاخص هموزن با رشد ۱۰۱ درصدی حتی از شاخص کل جلو زده است. این اتفاق نشان میدهد رشد بازار تنها محدود به چند نماد بزرگ نبوده و دامنه افزایش قیمتها در بخش وسیعتری از بازار گسترش پیدا کرده است.
در عین حال، نباید از یک نکته مهم عبور کرد؛ بازده شاخص، معادل بازده همه سهامداران نیست. سرمایهگذاری در شاخص کل با خرید یک سهم مشخص تفاوت دارد و عملکرد پرتفوهای حقیقی و حقوقی میتواند بسیار متفاوت باشد.
از سوی دیگر، رشد بازار با افزایش محسوس ارزش معاملات نیز همراه شده است. در ۳۰ شهریور، ارزش معاملات خرد سهام و صندوقهای سهامی به حدود ۳۸.۱ هزار میلیارد تومان رسید و یک روز بعد این رقم به نزدیک ۴۹.۸ هزار میلیارد تومان رسید. این اعداد نشان میدهد نقدینگی قابل توجهی در بازار در گردش بوده است.
همینجاست که «ارزش معاملات» به یک دماسنج مهم تبدیل میشود. رشد شاخص بهتنهایی نمیتواند تضمینکننده ادامه مسیر باشد؛ اما اگر افزایش قیمتها با ارزش معاملات بالا و ورود پول به سهام همراه شود، نشان میدهد تقاضای فعالتری پشت بازار وجود دارد.
نیمه دوم داراییها؛ آیا فاصله حفظ میشود؟
بورس پس از یک رشد ۹۳ درصدی، دیگر همان بازاری نیست که ابتدای سال با نسبتهای ارزشگذاری پایینتر و انتظارات ضعیفتر معامله میشد. بخشی از عقبماندگی قیمت سهام جبران شده و در برخی گروهها، انتظارات رشد آینده نیز در قیمتها منعکس شده است.
از طرف دیگر، دلار همچنان تابع متغیرهایی مانند تورم، سیاست ارزی، وضعیت صادرات نفت، محدودیتهای تجاری و تحولات سیاسی است. طلا نیز علاوه بر دلار، از قیمت جهانی طلا و ریسکهای ژئوپلیتیکی اثر میگیرد؛ بنابراین هیچکدام از بازدهیهای ثبتشده در نیمه نخست را نمیتوان بهصورت خودکار به شش ماه دوم تعمیم داد.
برای بورس، مهمترین آزمون در ادامه سال این خواهد بود که آیا رشد قیمت سهام با رشد سودآوری شرکتها همراه میشود یا خیر. اگر درآمد و سود شرکتها بتوانند خود را با رشد قیمت سهام هماهنگ کنند، بخشی از رشد اخیر پشتوانه بنیادی خواهد داشت؛ اما اگر قیمتها سریعتر از سود حرکت کنند، حساسیت بازار به اصلاح افزایش پیدا میکند.
لینک کپی شد
گزارش خطا
خبرهای مرتبط
هشدار درباره تداوم فشار تورمی از سوی یک عضو کانون صرافان 
 در گفتوگو با سمانه محرمی نایب رئیس اتحادیه مشاوران املاک بررسی شد
شیب صعودی قیمت مسکن ادامه دارد | جهش قیمت مصالح، سازندگان خرد را از بازار اخراج کرد!
 کامران سلطانی در گفتوگو با «فراز» بررسی کرد
کالاهایی که از دلار جا ماندند؛ دارو و مسکن در آستانه جهش | اگر نفت صادر نکنیم، فشار ارزی بیشتر میشود
ارسال نظر
گفتوگوی فراز با مهدی نصرتی، اقتصاددان
صاحب طرح بنزین به کد ملی: خوشحالم طرح سقاب اصفهانی اجرا نشد!
- تازهها
- پربازدیدها
شتاب درآمدزایی در اقتصادنوین؛ تراز مثبت بانک به ۷۸ درصد رسید
۳۵۰ همت خسارت قطعی برق به کشاورزی| فشار ۲۰۰ مگاواتی ماینرهای غیرمجاز بر شبکه برق؛ کشاورزی در دوراهی کمآبی و خاموشی
عملکرد بازارها در نیمه نخست ۱۴۰۵؛ بورس با اختلاف دلار و طلا را پشت سر گذاشت!
صبا فولاد خلیج فارس در شش ماهه ۱۴۰۵؛ افزایش ۱۲۷ درصدی فروش و کاهش ۱۱ درصدی تولید زیر سایه جنگ
جنگ ایران اقتصاد عراق را تحت فشار قرار داد؛ کاهش درآمدهای نفتی و افزایش قیمتها
به احترام سربازان وطن که نماد ایستادگی و امنیت کشورند و به یاد «محمد مهدی یعقوبیزاده»، سرباز شهید پلیس پیشگیری فراجا
ایران در انتظار واکنش آمریکا؛ والاستریت ژورنال گزارش داد ترامپ طرح صلح را رد کرده است
نفتکشهای توقیفشده ایرانی با محموله ۶۰۰ میلیون دلاری به سمت آمریکا میروند
نخستوزیر پاکستان در سازمان ملل: حمله انصارالله به مکه و مدینه «خط قرمز» است
دنیا سخنرانی پزشکیان را چگونه دید؟ | از «زانو نمیزنیم» تا «آماده مذاکرهایم»
کشورهای خلیج فارس در گرداب مصونسازی و خسارت
توافق هستهای آمریکا و عربستان ریسک خطرناک اشاعه تسلیحات اتمی را بالا میبرد
هشدار اتحادیه اروپا درباره بحران قیمت انرژی و درخواست مهار تقاضا
«نبرد هرمز» روز هفتاد و هشتم | گزارش درحال به روز رسانی
ائتلاف به رهبری عربستان از رهگیری موشکها و پهپادهای انصارالله خبر داد
گمانهزنیها درباره ممنوعیت صادرات گازوئیل آمریکا شکاف قیمت نفت خام را عمیقتر کرد
«نبرد هرمز» روز هفتاد و هفتم | سخنگوی سپاه: تاوان تجاوز امریکا را ما در هفت شرطی که عنوان شد، تعیین کردیم؛ تا آن هفت شرط عملی نشود دست از تنبیه و مخالفت با آمریکا برنمیداریم
«نبرد هرمز» روز هفتاد و ششم | عراقچی خطاب به وزیر خارجه پاکستان: نقض تفاهم اسلامآباد از سوی آمریکا سبب تشدید تنش در منطقه شد
صاحب طرح بنزین به کد ملی: خوشحالم طرح سقاب اصفهانی اجرا نشد!
کاهش ۱۱ درصدی واردات کالای اساسی همزمان با افزایش ۶۶ درصدی واردات خودرو | وزیر صمت در خدمت ثروتمندان؟!
ثبتنام در مرحله جدید عرضه خودروهای وارداتی از طریق سامانه اتونوین با حساب وکالتی بانک پاسارگاد
«نبرد هرمز» روز هفتاد و پنجم | محسن رضایی، دبیر شورای عالی امنیت ملی: دیپلماسی جدید ایران به گذشته برنخواهد گشت
مراسم افتتاح خط آریا و رونمایی از ۳ محصول جدید گروه خودروسازی سایپا برگزار شد / معرفی خانواده موتور جدید سایپا
از توسعه محصول گسترده تا معرفی خانواده جدید موتور/ سایپای ایران با تلاش مضاعف متخصصان و مهندسان داخلی دوباره اوج می گیرد
از توسعه محصول گسترده تا معرفی خانواده جدید موتور/ سایپای ایران با تلاش مضاعف متخصصان و مهندسان داخلی دوباره اوج می گیرد
مجمع عمومی سالانه بانک ملی ایران با حضور وزیر اقتصاد برگزار شد
ساعات فعالیت شعب و ستاد بانک ملی ایران تا پایان سال اعلام شد
کالاهایی که از دلار جا ماندند؛ دارو و مسکن در آستانه جهش | اگر نفت صادر نکنیم، فشار ارزی بیشتر میشود
سکوت کانون عالی در برابر حراج دارایی بازنشستگان | شستا در خواب؟
گفتوگوی فراز با مهدی نصرتی، اقتصاددان
صاحب طرح بنزین به کد ملی: خوشحالم طرح سقاب اصفهانی اجرا نشد!
حاکمیت ایران: یمنیها مستقل هستند، صداوسیما: ما به یمن گفتیم باب المندب را ببندند!
فلاحتپیشه در گفتوگو با فراز: صداوسیما بزرگترین دشمنسازیهای تاریخ ایران را رقم زده است
گفتوگوی فراز با سخنگوی صنعت آب کشور
مدیریت مصرف تهرانیها جواب داد! | به اندازه سد کرج آب صرفهجویی شد

گزارش تصویری اختصاصی فراز از مراسم بدرقه رهبر جانفدا
آخرین دیدار...


علی باقری دبیر کل حزب اطلاحطلب «عهد» در گفتگو با فراز:
در دکترین دفاعی و امنیت ملی، حق با رهبر شهید بود، ما اشتباه میکردیم!