ناظر شرعی بانکها؛ بانکداری اسلامی بدون حذف سود پول؟!
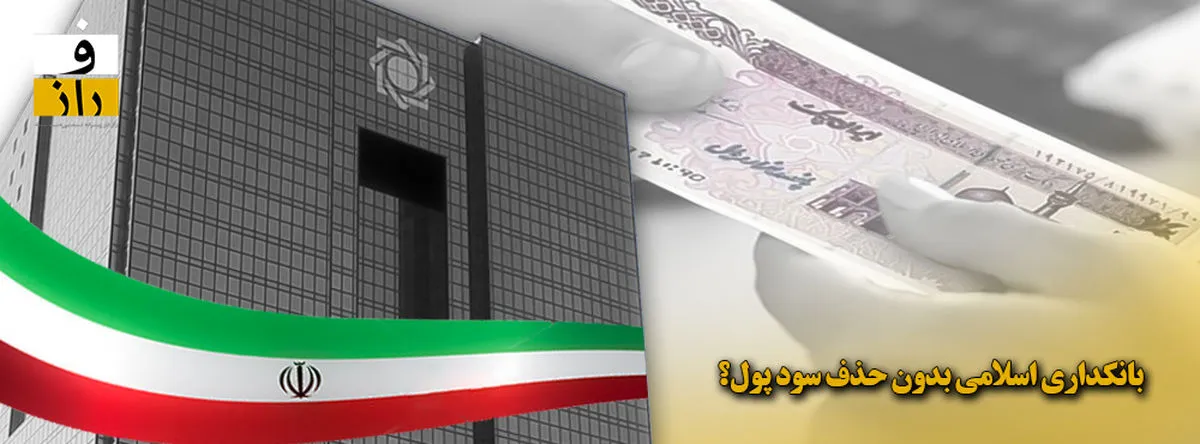

همزمان با طرح بحث اعزام ناظر شرعی به بانکها، مجلس هم در نشست علنی دیروز خود به دو ماده از طرح بانکداری جمهوری اسلامی رای مثبت دادند. کلیت طرح بانکداری جمهوری اسلامی ایران پیشتر سال ۹۸ در مجلس دهم به تصویب در صحن علنی رسیده بود. این طرح در سه قسمت، ۲۰ فصل و ۲۱۴ ماده تدوین شده است و در ماده آخر آن آمده است: «از تاریخ اجرای این قانون، قانون پولی و بانکی کشور مصوب سال ۱۳۵۱ و تغییرات بعدی آن، قانون عملیات بانکی بدون ربا مصوب سال ۱۳۶۲ و تغییرات بعدی آن، لایحه قانونی اداره امور بانک¬ها مصوب ۱۳۵۸و تغییرات بعدی آن و قانون اجازه تأسیس بانکهای غیردولتی مصوب ۱۳۷۹، ملغی میشود.»
آنچه در این ماده از آن تحت عنوان قانون عمملیات بانکی بدون ربا، مصوب سال ۶۲ نام برده شده نام دیگرش همان قانون بانکداری اسلامی است که براساس آن بانکها ملزم شدند در مدت سه سال تمام عملیات بانکی خود را در قالب بانکداری بدون ربا انجام دهند. اما با وجود گذشت نزدیک به ۴۰ سال از تصویب قانون بانکداری اسلامی مشخص نیست چرا مجلس دوباره به آن ورود کرده و به دنبال نوشتن یک قانون جدید است. اگر آن قانون کارایی نداشته پس احتمالا قانون جدید هم نخواهد داشت. اگر آن قانون دارای نواقص وایراداتی بوده، مجلس میتوانست به جای ورود برای نوشتن یک قانون جدید همان قانون قبلی را اصلاح کند.
سود پول حذف نمیشود!
مهمترین ایراد متشرعان و مراجع مذهبی به سیستم بانکداری ایران این است که آن را اسلامی نمیدانند. مثلا آیت الله مکارم شیرازی بارها سیستم بانکی را ربوی آشکار دانسته و گفته بانکها با دور زدن قوانین اسلامی مردم را رباخوار کردهاند! مهمترین ایراد هم بحث سود پول است. تا جایی که مصباحی مقدم رئیس شورای فقهی بانک مرکزی هم گفته که فرد سپردهگذار به دنبال سود پول خود از بانک است یا برفرض بانک میخواهد مشتری را تامین مالی کند؛ قراردادی را در برابر آن قرار میدهد که نشان میدهد در ازای پولی که به گیرنده تسهیلات میدهد، سود مطالبه میکند که این سود پول، ربا است. با این فرض و بنا برگفته مصباحی مقدم یعنی در قانون جدید ما باید شاهد حذف سود از سپرده گذاریها باشیم. این درحالی است که این سود ظاهرا مهمترین منبع تامین مالی بانکهاست وبر مبنای آنچه در طرح مجلس هم آمده قرار نیست سودی حذف شود.در بخش سپرده سرمایهگذاری عام این طرح آمده است:
ماده 101- در سپرده سرمایه¬گذاری عام، مؤسسه اعتباری از طرف سپرده¬گذاران وکیل می¬شود تا سپرده آنان را برای ارائه تسهیلات به متقاضیان در چارچوب مورد تأیید بانک مرکزی به¬کار گرفته و سود حاصله را پس از کسر حق¬الوکاله خود، مطابق ترتیبات مقرر در این قانون و ضوابط اعلامی بانک مرکزی که به تأیید شورای فقهی رسیده¬است، بین آنان توزیع نماید.
ماده 102- در قرارداد سپرده سرمایه¬گذاری عام، هیچگونه نرخ سود قطعیِ از پیش تعیین¬شده درج و به سپرده¬گذار اعلام نمی¬شود. سود قطعی سپرده¬های سرمایه¬گذاری عام، در پایان دوره و پس از انجام محاسبات لازم تعیین می¬شود. محاسبات مربوط به تعیین سود تحقق¬یافته باید به تأیید بانک مرکزی برسد.
ماده 103- بانک مرکزی موظف است در نشست¬های ویژه سیاست¬گذاری در ابتدای هر فصل، «نرخ سود مورد انتظار سپرده¬های سرمایه¬گذاری عام» برای سه ماه آینده را برآورد نموده و از طریق پایگاه اطلاع¬رسانی خود، اعلام نماید. «نرخ سود مورد انتظار سپرده¬های سرمایه¬گذاری عام» نرخی است که با توجه به اوضاع اقتصادی دوره پیش¬رو، توسط هیأت عالی، قابل حصول، و برای تحقق رشد و توسعه اقتصاد کشور، مناسب تشخیص داده میشود. مؤسسات اعتباری مجازند حداکثر معادل هفتاددرصد (70%) «سود مورد انتظار سپرده¬های سرمایه¬گذاری عام» را به¬صورت علی¬الحساب به سپرده¬گذاران پرداخت کنند. در صورت ضرورت، بانک مرکزی می¬تواند با تصویب هیأت عالی، درصد مزبور را برای تمام یا برخی از مؤسسات اعتباری تغییر دهد. پس از لازمالاجراشدن این قانون، چنانچه سود علی ¬الحساب یا قطعی بیشتر از حد مجاز به سپرده¬گذار پرداخت شود، مؤسسات اعتباری موظفند با اعلام معاون نظارتی بانک مرکزی، مبالغی را که به¬صورت غیرمجاز به سپرده¬گذار پرداخت شده، از حساب-های وی در شبکه بانکی کسر و به صندوق ضمانت سپرده¬ها واریز نمایند.
الگوبرداری از کشورهای اسلامی
تاریخچه بانکهای اسلامی در سایر کشورها به سال ۱۹۷۴ بر میگردد چراکه در این سال قیمـت نفـت افزایش یافت. از آن پس تاکنون بانکهای اسـلامی در میـان کـشورهای عربـی، پاکـستان، ایـران و آسیای جنوب شرقی گسترش یافتهاند. بانک اسلامی دوبی در سال ۱۹۷۵ و خانه تأمین مالی کویـت در سال ۱۹۷۷ تأسیس شدند، همچنین بانک اسلامی فیصل مصر و سودان توسـط شـاهزاده محمـدبن فیصل سعودی در سالهای ۱۹۷۷ و ۱۹۷۸ راه اندازی شدند. مدل شورای فقهی در بانکداری اسلامی ایران هم که قرار است سیاست گذاری اسلامی بانکها را در دستور کار قرار دهد و با اعزام ناظر شرعی بر آن نظارت کند هم الگوبرداری از دیگر کشورهایی است که بحث بانکداری اسلامی را اجرا کردهاند. مثلا در پاکستان اجرایی شدن بانکداری اسلامی بتـدریج رخ داد و در سـال ۱۹۸۵ نخـستین مرحلـه تطبیق کل نظام مالی با موازین اسلامی تکمیل شد. در پاکستان؛ بخش بانکداری اسلامی دردفاتر سرپرستی وادارات مرکزی بانکها نیزتأسیس شد.دراین بخشها پژوهشگران ویژه شریعت اسلامی وهمچنین کمیته ویژه بانکداری اسلامی برای ارائه خدمات مختلـف در مواقع لزوم تشکیل شد.نظام بانکی در اکثر کشورهای اسلامی یـک نهـاد ناظر شرعی در سطوح مختلف و تحـت عنـاوین گونـاگون ماننـد هیـأت شـریعت، شـورای شـریعت (فقهی) و کمیته شریعت جهت تطابق و سازگاری خدمات ارائه شده توسط بانک بـا قـوانین شـریعت دارد.
مثلا مالزی کشوری با دونظام مالی و بانکی اسـت. در سـال ۱۹۹۳ بانـک مرکـزی ایـن کشور طرحی باعنوان طرح بانکداری بدون ربارا به اجرا در آورد.و با هدف افزایش دقت و یکپارچه کردن تفـسیرها از قـوانین شـریعت بـین بانـکهـا و نهادهای مالی، شورای ملی مـشورتی بانکـداری اسـلامی را در سـال ۱۹۹۷ تأسـیس کـرد. ایـن نهـاد بالاترین نهاد برای نظارت شورای ملی مشورتی بانکداری اسلامی در مالزی است. کشورهای دیگر نظیر، مصر اردن، سودان،عربستان سعودی، بنگلادش، ترکیه وانگلـیس دارای یـک یـا چنـد بانـک اسلامی در سیستم بانکی خود هستند که در این بانکهاعملیات بانکی براساس قوانین شریعت انجام میشود و مبنی بر سه اصل تسهیم سود و زیاد و اصلی مبتنی بـر هزینـه و دسـتمزد و اصـل خـدمات بدون بهره است.
رئیس کل بانک مرکزی دی ماه سال گذشته گفته بود که در راستای نظارت بر اجرای مصوبات شورای فقهی در نظام بانکی کشور، ناظران شرعی به کمیته تطبیق بانکها اضافه خواهند شد. دیروز هم مصباحی مقدم رئیس شورای فقهی بانک مرکزی در صداوسیما باز این خبر را تکرار کرد. قرار است این شورای فقهی افرادی را احراز صلاحیت کند و در اختیار بانکها قرار دهد.
صالح آبادی پیشتر گفته بود که در مرحله نخست حوزه نظارت بانک مرکزی موظف شده است عملکرد بانکها در اجرای اصول شرعی را در قالب فرمهای مشخص به طور مستمر مورد بررسی قرار دهد.در جلسه دیروز مجلس هم محمد حسین حسینزاده بحرینی رییس کمیته پولی و بانکی مجلس گفت: طرح بانکداری اسلامی مقدمه طرح اصلی است که مسائل مربوط به نظام ربوی در آن طرح مدیریت خواهد شد و پس از تصویب طرح بانکداری در دستور کار صحن علنی قرار خواهد گرفت.
در گفتوگو با کورش احمدی، دیپلمات پیشین در سازمان ملل
ناترازی بنزین حل شد
امیرعلی ابوالفتح در گفتوگو با فراز
- تازهها
- پربازدیدها
در گفتوگو با کورش احمدی، دیپلمات پیشین در سازمان ملل
یک نماینده مجلس به فراز گفت:
گفتوگوی فراز با سخنگوی صنعت آب کشور

گزارش تصویری اختصاصی فراز از مراسم بدرقه رهبر جانفدا


علی باقری دبیر کل حزب اطلاحطلب «عهد» در گفتگو با فراز: