مدیر عامل بانک ملی ایران در یادداشتی مطرح کرد؛
وظیفه اصلی بانکها، بانکداری است نه بنگاهداری
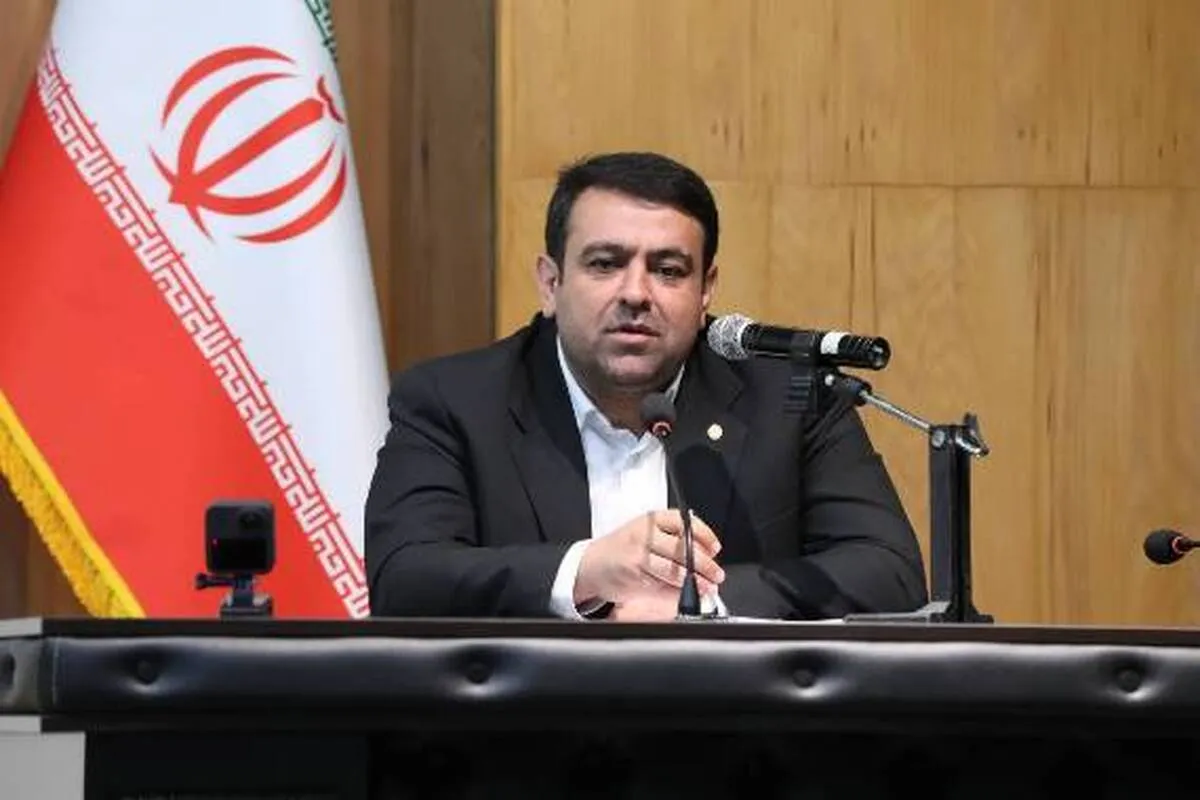
روزنامه دنیای اقتصاد در یادداشتی به قلم دکتر ابوالفضل نجارزاده مدیرعامل بانک ملی ایران نوشت: قدرت خلق پول یکی از ویژگیهای انحصاری بانکها در مقایسه با سایر نهادهای اقتصادی به شمار میآید، علاوه بر این مهمترین مزیت ذاتی بانکها امکان پذیرش بدهی به عنوان وسیله مبادله است، ویژگی انحصاری و مزیت ذاتی که در ازای آن بانک وظیفه تامین مالی بنگاه و خانوار را برای رونق و شکوفایی اقتصادی یک جامعه برعهده میگیرد.
بر همین اساس بانک با اعطای تسهیلات، زمینه رونق مبادلات اقتصادی را در بین خانوار و بنگاه فراهم میکند و انتقال درآمد در طول زمان را میان بخشهای مختلف اقتصاد ممکن میسازد. تامین مالی و تسهیل مبادلات پولی ارزش افزوده بانکها برای اقتصادی به شمار میآید، و از پیامدهای کلیدی آن میتوان به نقشآفرینی موثر بانکها در «بنگاهسازی» اشاره کرد.
وظیفه اصلی بانکها، بانکداری است نه بنگاهداری
تملک بنگاهها با رای محاکم قضایی، واگذاری سهام بنگاهها در مقابل مطالبات بانکها از یکسو، تمایل بانکها به مدیریت سرمایهگذاریهای مستقیم خود از طریق ایجاد بنگاهها و... زمینهساز خروج بانکها از مسیر صحیح «بنگاهسازی» و ورود آنها به «بنگاهداری» را فراهم کرد. از بینبردن انگیزه نکول، کاهش هزینه نظارت و کنترل در اعطای تسهیلات زمینهساز آن شد تا برخی صاحبنظران با طرح مساله «بهینهسازی فرآیند تامین مالی» از بنگاهداری بانکها دفاع و به رشد آن دامن بزنند، حال آنکه مدیران شبکه بانکی باید در مواجهه با این استدلالها با تکیه بر مزیت ذاتی بانکها و پیروی از اصول بانکداری از جمله بازل بگویند: ما بانکداریم؛ نه بنگاهدار!
بانکها برای پیمودن مسیر درست و بهینه تامین مالی بنگاهها باید با طراحی مکانیسمهایی زمینه انتخاب بهترین متقاضی تسهیلات را برای تامین مالی فراهم کنند، یعنی اعتبار را در اختیار بنگاهی قرار دهند که ضمن بازپرداخت آن، بیشترین ارزش افزوده را برای اقتصاد کشور ایجاد کند، علاوه بر این پس از اعطای اعتبار با سازوکار نظارتی خود از انحراف او از مفاد قرارداد و ورود به فعالیتهای پر ریسک و کم بازده جلوگیری کنند. در مقابل این مسیر پر زحمت، اما بنگاهداری بانکها و تخصیص اعتبار به بنگاههای وابسته قرار دارد، مسیری که ارتباط مالکیتی بانک و بنگاه زمینهساز دسترسی آسانتر بنگاه به تسهیلات را فراهم کرده است و در نتیجه آن پروژههایی تامین مالی شود که بنگاه وابسته به بانک پیشنهاد میکند، در چنین شرایطی بنگاه زیرمجموعه بانک با خاطری آسوده از تامین مالی، نیازی به طراحی خلاقانه پروژهها نمیبیند و برای افزایش بهرهوری و ایجاد ارزش افزوده بیشتر تلاش نمیکنند، این در حالی رخ میدهد که بنگاههای خلاق در بخشهای مختلف اقتصادی برای دسترسی به منابع مالی با موانع مختلفی دست و پنجه نرم میکنند و پروژههای با کارآیی بالا برای اقتصاد با کمبود منابع مواجه میشوند.
البته نباید از یاد ببریم که در کشورمان بسیاری از این بنگاهها با میل و اراده بانکها ایجاد نشدهاند و رد دیون، یا انتقال بنگاههای ناکارآمد بابت پرداخت مطالبات شبکه بانکی از سوی دولت زمینهساز بنگاهداری در بسیاری از بانکهای کشور شده است. از سوی دیگر تعیین دستوری نرخ بهره زمینهساز کاهش دسترسی بنگاههای بخش خصوصی به تسهیلات بانکی و افزایش هزینههای تامین مالی بنگاهها را فراهم کرده است و انگیزه بانکها برای تسهیلاتدهی به بنگاههای وابسته را دو چندان کرده است. بنگاهداری بانکها کجکارکردیها و آسیبهای بسیاری را برای شبکه بانکی به دنبال دارد؛ که بیشتر این آسیبها ریشه در «تعارض منافع» دارد. تعارض منافع بانکها را در مرحله نخست با مساله وصول مطالبات از بنگاههای وابسته مواجه میکند، روابط مالکیتی سبب میشود تا بانک انگیزه کافی برای اعمال فشار و وصول مطالبات نداشته باشد، چراکه در برخی موارد اعمال فشار و وصول مطالبات میتواند به ورشکستگی بنگاه منجر شود، این مساله برای بانک به عنوان سهامدار، زیانآور است. در چنین شرایطی بانک ترجیح خواهد داد تسهیلاتدهی به شرکت را ادامه دهد تا بتواند از ورشکستگی و زیان خود جلوگیری کند، پدیدهای که زمینه افزایش مطالبات غیرجاری و انجماد داراییهای بانکها را فراهم ساخته است.
تاثیر منفی بنگاهداری بانکها بر هیچ کس پوشیده نیست؛ تاثیراتی که خود را درکاهش انگیزه سایر بنگاهها، انحراف بانکها در وصول مطالبات و ایفای تعهدات، افزایش نکول تسهیلات و ریسک اعتباری بانکها نمایان ساخته است و فرآیند تامین مالی اقتصاد را دچار اختلال خواهد کرد. روندی که متاسفانه نشانههای غیرقابل انکار آن در اقتصاد ایران قابل مشاهده است و با توجه به لزوم نقشآفرینی بانکها در تامین مالی برای رونق اقتصاد ایران باید برای علاج آن چارهاندیشی کرد. نرخ کفایت سرمایه نامطلوب، افزایش اضافه برداشت از بانکمرکزی و افزایش زیان انباشته برخی بانکها از جمله موانع اصلی نقشآفرینی موثر شبکه بانکی کشور در تامین مالی جهش تولید و رونق اقتصاد ایران به شمار میروند، بر همین اساس در کنار خروج بانکها از بنگاهداری، بازنگری و اصلاح قوانین و مقررات برای تنوعبخشی به تامین منابع و برطرف کردن ناترازی بانکها میتواند به نقشآفرینی موثر بانکها در تامین مالی بنگاهها، بهبود روند عمق مالی در کشورو بازگشت بانکها به «بنگاه سازی» از طریق تامین مالی و اعطای اعتبارکمک شایانی داشته باشد.شبکه بانکی کشور با خروج از«بنگاهداری» میتواند منابع حاصل از واگذاری داراییهای منجمد خود در بنگاهها را در ترکیب با منابع مردم ضمن مشارکت در طرحهای توسعهای و سرمایهگذاری در پروژهها و صندوقهای نوآوری زمینه تنوع بخشی به فرآیند تامین مالی را با استفاده از ابزارهای مالی همچون «انتشار اوراقگام»، «انتشار اوراق مرابحه ارزی و ریالی» و نیز اقدام برای ایجاد نهادهایی مالی همچون «صندوق پروژه» و ... را فراهم کنند. ما در بانک ملی ایران با باور به این مهم که نقش ما در اقتصاد «بانکداری» است و باید به جای بنگاهداری از «بنگاهسازی» حمایت کنیم؛ خروج از بنگاهداری و واگذاری سهام بانک ملی ایران در بنگاهها و شرکتهای وابسته رابه عنوان یک راهکار اجرایی اثربخش در مسیر بهبود چابکی بانک ملی ایران پیگیری کردهایم، راهکاری که از ابتدای سال ۱۴۰۲ تاکنون زمینهساز خروج بانک ملی ایران از مدیریت هشت بنگاه وابسته به ارزش ۳۵ هزار میلیارد تومان شده است، ما با تکیه بر ۹۶ سال تلاش و خدمت بانک ملی ایران برای آبادانی کشور مصمم به ادامه این راه و خروج از بنگاهداری به صورت کامل هستیم تا از این طریق زمینه آزادسازی منابع و داراییهای بانک را برای تامین مالی تولید و پشتیبانی از طرحهای توسعه کشور بهکار بگیریم و نقش خود را در حمایت از «بنگاهسازی» برای رونق اقتصاد ایران به بهترین نحو ایفا کنیم، برهمین اساس با توجه به اجرایی شدن «قانون تامین مالی تولید و زیرساختها» و لزوم همافزایی برای استفاده از فرصتهای این قانون برای نقشآفرینی موثر شبکه بانکی در مسیر تامین مالی بنگاهها برنامهریزی برای برگزاری نخستین همایش «تامین مالی تولید؛ از بنگاهداری به بنگاهسازی» با استفاده از دیدگاهها و نظرات صاحبنظران، نخبگان، کارآفرینان، صاحبان بنگاههای تولیدی، مدیران شبکه بانکی و بخشهای مختلف اقتصادی کشور در دستور کار بانک ملی ایران قرار گرفته است، امیدوارم این اقدامات با همراهی و حمایت دولت چهاردهم زمینه نقشآفرینی مطلوب شبکه بانکی کشور در تامین مالی بنگاهها، حمایت از توسعه زیرساختها و خروج از بنگاهداری را بیش از پیش فراهم سازد.
تاثیر منفی بنگاهداری بانکها بر هیچ کس پوشیده نیست؛ تاثیراتی که خود را درکاهش انگیزه سایر بنگاهها، انحراف بانکها در وصول مطالبات و ایفای تعهدات، افزایش نکول تسهیلات و ریسک اعتباری بانکها نمایان ساخته است و فرآیند تامین مالی اقتصاد را دچار اختلال خواهد کرد. روندی که متاسفانه نشانههای غیرقابل انکار آن در اقتصاد ایران قابل مشاهده است و با توجه به لزوم نقشآفرینی بانکها در تامین مالی برای رونق اقتصاد ایران باید برای علاج آن چارهاندیشی کرد. نرخ کفایت سرمایه نامطلوب، افزایش اضافه برداشت از بانکمرکزی و افزایش زیان انباشته برخی بانکها از جمله موانع اصلی نقشآفرینی موثر شبکه بانکی کشور در تامین مالی جهش تولید و رونق اقتصاد ایران به شمار میروند، بر همین اساس در کنار خروج بانکها از بنگاهداری، بازنگری و اصلاح قوانین و مقررات برای تنوعبخشی به تامین منابع و برطرف کردن ناترازی بانکها میتواند به نقشآفرینی موثر بانکها در تامین مالی بنگاهها، بهبود روند عمق مالی در کشورو بازگشت بانکها به «بنگاه سازی» از طریق تامین مالی و اعطای اعتبارکمک شایانی داشته باشد.شبکه بانکی کشور با خروج از«بنگاهداری» میتواند منابع حاصل از واگذاری داراییهای منجمد خود در بنگاهها را در ترکیب با منابع مردم ضمن مشارکت در طرحهای توسعهای و سرمایهگذاری در پروژهها و صندوقهای نوآوری زمینه تنوع بخشی به فرآیند تامین مالی را با استفاده از ابزارهای مالی همچون «انتشار اوراقگام»، «انتشار اوراق مرابحه ارزی و ریالی» و نیز اقدام برای ایجاد نهادهایی مالی همچون «صندوق پروژه» و ... را فراهم کنند. ما در بانک ملی ایران با باور به این مهم که نقش ما در اقتصاد «بانکداری» است و باید به جای بنگاهداری از «بنگاهسازی» حمایت کنیم؛ خروج از بنگاهداری و واگذاری سهام بانک ملی ایران در بنگاهها و شرکتهای وابسته رابه عنوان یک راهکار اجرایی اثربخش در مسیر بهبود چابکی بانک ملی ایران پیگیری کردهایم، راهکاری که از ابتدای سال ۱۴۰۲ تاکنون زمینهساز خروج بانک ملی ایران از مدیریت هشت بنگاه وابسته به ارزش ۳۵ هزار میلیارد تومان شده است، ما با تکیه بر ۹۶ سال تلاش و خدمت بانک ملی ایران برای آبادانی کشور مصمم به ادامه این راه و خروج از بنگاهداری به صورت کامل هستیم تا از این طریق زمینه آزادسازی منابع و داراییهای بانک را برای تامین مالی تولید و پشتیبانی از طرحهای توسعه کشور بهکار بگیریم و نقش خود را در حمایت از «بنگاهسازی» برای رونق اقتصاد ایران به بهترین نحو ایفا کنیم، برهمین اساس با توجه به اجرایی شدن «قانون تامین مالی تولید و زیرساختها» و لزوم همافزایی برای استفاده از فرصتهای این قانون برای نقشآفرینی موثر شبکه بانکی در مسیر تامین مالی بنگاهها برنامهریزی برای برگزاری نخستین همایش «تامین مالی تولید؛ از بنگاهداری به بنگاهسازی» با استفاده از دیدگاهها و نظرات صاحبنظران، نخبگان، کارآفرینان، صاحبان بنگاههای تولیدی، مدیران شبکه بانکی و بخشهای مختلف اقتصادی کشور در دستور کار بانک ملی ایران قرار گرفته است، امیدوارم این اقدامات با همراهی و حمایت دولت چهاردهم زمینه نقشآفرینی مطلوب شبکه بانکی کشور در تامین مالی بنگاهها، حمایت از توسعه زیرساختها و خروج از بنگاهداری را بیش از پیش فراهم سازد.
لینک کپی شد
گزارش خطا
ارسال نظر
ناترازی بنزین حل شد
بدون حتی یک روز اجرای طرح سقاب اصفهانی!
امیرعلی ابوالفتح در گفتوگو با فراز
روسیه و چین ایران را نه ضعیف میخواهند و نه قوی | از نظر اسرائیل، کشور ایران بیش از اندازه بزرگ است
پیامد درخواست عجیب دانشگاه علوم پزشکی از بانکها
عدد میشناسی؟ بخش ۱۰ | بیمارستانهای فرسوده، بانکهای ناتراز و دیگر هیچ...
- تازهها
- پربازدیدها
دیپلماسی انجماد و تله حقوقی اسنپبک؛ بازخوانی معماری صلح اوکراین در سایه تجارب یالتا و مینسک
معمای آماری در تنگه هرمز؛ چرا آرامش روی کاغذ با اضطراب بازار همخوان نیست؟
شتاب درآمدی بانک پاسارگاد ؛ رشد ۹۵ درصدی در شهریورماه
رشد ۶۰ درصدی سود خالص بانک پاسارگاد در نیمه نخست ۱۴۰۵
به گفته آنکارا، ترکیه، قطر، پاکستان و اندونزی توافقنامه همکاری دفاعی امضا کردند
کالابرگ یا کوپن؟ کدام کمک بیشتری به مردم میکند؟
زور افزایش درآمد به هزینهها نرسید | کاهش سود زیرمجموعه پتروشیمی آبادان با وجود افزایش درآمدها
آزمون بازدارندگی در ریاض؛ پدافند فرامنطقهای در آسمان شبهجزیره
رشد درآمد بانک پارسیان فراتر از نقدینگی | تراز مالی از منفی به مثبت رسید
سوءاستفاده از تجمعات شبانه برای دفاع از رسایی یا حمله به دستگاه قضا درست نیست
تلاش واشنگتن برای افزایش تولید گازوئیل همزمان با اوجگیری قیمتها
هشدار صریح محسنیاژهای به متهم پرونده تراستیها: ادعای ریسک نکنید، از سودهای کلانتان بگویید
چه کسی ترمز استیضاح وزیر کار را کشید؟ استیضاح احمد میدری در هیأت رییسه مجلس بلاتکلیف است!
زینیوند: اولویت دستگاه دیپلماسی پیشگیری از تحمیل جنگ جدید است؛ آمادگی کامل برای دفاع از کشور داریم
عراق گذرگاه مرزی شیب با ایران را برای بررسی امنیتی بست
گلوی تولید زیر تیغ تورم | تولید ۱۱۷ درصد گرانتر شد
اجرای طرح «تأمینرفاه» بانک رفاه کارگران آغاز شد
نتانیاهو برنامهریزی حملهای گسترده به ایران را داشت، اما ترامپ مانع آن شد
بازگشت گازوئیل روسیه به ترکیه و برزیل پس از لغو ممنوعیت صادرات
افزایش قیمت نفت به دلیل نگرانیهای مربوط به عرضه در خاورمیانه
وعده عاصم منیر درباره بازگشایی مرزهای ایران و پاکستان محقق نشد | گمرک پاکستان همچنان بسته است
رشد ششبرابری شاخص هموزن؛ سهام کوچک بورس تهران پیشتاز شدند
پزشکیان: آمریکا پیش از مذاکره باید تهدیدها و تحریمها را بردارد
بسنت بار دیگر برای فروپاشی اقتصاد ایران ضربالاجل تعیین کرد؛ وعده قبلی محقق نشد
سرلشکر ایزدی: کنترل عملیاتی تنگه هرمز تا زمانی که ایران بخواهد ادامه دارد
موج اعتراضات معیشتی در ۷ کشور اروپا
فرانسه محدودیتهای منع آمدوشد را گسترش میدهد
قالیباف در دیدار با عاصم منیر: آمریکا فقط با اجرای شروط هفتگانه میتواند اعتماد ایران را جلب کند
مذاکره مالکان ۲۱ کشتی با ایران برای خروج از فهرست سیاه تنگه هرمز
مهرداد اخلاقی با حکم رئیسجمهور سکاندار وزارت دفاع شد
لیست سیاه تنگه هرمز به ۱۲۲ شناور رسید؛ موج تازه برخورد با کشتیهای متخلف
نقشه نیلی نتانیاهو | ادعای اتحاد راهبردی امارات و اسرائیل علیه ایران
کاهش قیمت نفت به دنبال تعلیق تحریمهای روسیه توسط ترامپ
کشته شدن دستکم ۱۸ نفر در حمله انصار الله به اردوگاه نظامی دولت یمن در شبوه
دردسر پالایشگاههای آسیایی و چالش تولیدکنندگان نفت خاورمیانه به دلیل هزینههای سرسامآور حملونقل
هشدار قطر درباره به اوج نرسیدن شوکهای انرژی ناشی از جنگ علیه ایران
حمله به پادگان «العلم» در شبوه | العربی از ۵۳ کشته و ۲۰۰ زخمی خبر داد
تکذیب ادعای رد درخواست دیدار عاصم منیر از سوی محسن رضایی
انتقاد شدید ترامپ از زلنسکی پس از حمله بزرگ اوکراین به روسیه
موج اعتراضات معیشتی در ۷ کشور اروپا
در آستانه پایان انقلاب کوبا؛ جهان یکی از بازیگران برهمزننده نظم موجود را از دست میدهد
در قبال ایران، اپوزیسیون اسرائیل حتی از نتانیاهو جنگطلبتر است
شارژ اعتبار جدید کالابرگ تا پایان مهر | فرصت ثبت درخواست برای جاماندگان در آبان
یک نماینده مجلس به فراز گفت:
سوءاستفاده از تجمعات شبانه برای دفاع از رسایی یا حمله به دستگاه قضا درست نیست
گفتوگوی فراز با سخنگوی صنعت آب کشور
مدیریت مصرف تهرانیها جواب داد! | به اندازه سد کرج آب صرفهجویی شد

گزارش تصویری اختصاصی فراز از مراسم بدرقه رهبر جانفدا
آخرین دیدار...


علی باقری دبیر کل حزب اطلاحطلب «عهد» در گفتگو با فراز:
در دکترین دفاعی و امنیت ملی، حق با رهبر شهید بود، ما اشتباه میکردیم!